Акции
Бренды
Услуги
  • Техническое обслуживание оборудования
    • Подключение денежного ящика к ККТ
    • Подключение и настройка чекового принтера
    • Настройка сканера штрих-кода
    • Перевод кассы АТОЛ 91Ф, 91Ф lite, 92Ф в режим работы фискального регистратора
    • Перевод кассы АТОЛ с платформы 2.5 на платформу 5.0
    • Договор на техническую поддержку ККТ на 1 год
    • Услуга по обновление прошивки ККТ Атол, Connect ИТС
  • Услуги по онлайн-кассам
    • Регистрация кассы в ФНС
    • Регистрация в ФНС в комплекте с кассой под ключ
    • Замена фискального накопителя кассового аппарата с перерегистрацией
    • Снятие кассы с учета
    • Закрытие архива ФН
    • Подключение кассы к ОФД на 15 месяцев
    • Подключение кассы к ОФД на 36 месяцев
    • Установка и настройка модуля ТС ПИОТ
Компания
  • О компании
  • Новости
  • Отзывы
  • Карьера
  • Сертификаты
  • Документы
Блог
Информация
  • Реквизиты
  • Офисы и склады
  • Проекты
  • Вопрос ответ
Галерея
Контакты
Журнал
    +7 (495) 215-16-44
    +7 (495) 215-16-44
    E-mail
    zakaz@alster.group
    Адрес
    г. Москва, Выборгская 22 стр 1
    Режим работы
    Пн. – Пт.: с 9:00 до 18:00
    Alster Group
    Войти
    0 Сравнение
    0 Избранное
    0 Корзина
    Онлайн кассы Денежные ящики Коды ОФД Системы самообслуживания Сканеры штрих-кода Терминалы сбора данных
    Alster Group
    Войти
    0 Сравнение
    0 Избранное
    0 Корзина
    Alster Group
    Телефоны
    +7 (495) 215-16-44
    E-mail
    zakaz@alster.group
    Адрес
    г. Москва, Выборгская 22 стр 1
    Режим работы
    Пн. – Пт.: с 9:00 до 18:00
    0
    0
    0
      • Москва
    • Кабинет
    • 0 Сравнение
    • 0 Избранное
    • 0 Корзина
    • Бренды
    • Акции
    • Услуги
      • Услуги
      • Техническое обслуживание оборудования
        • Техническое обслуживание оборудования
        • Подключение денежного ящика к ККТ
        • Подключение и настройка чекового принтера
        • Настройка сканера штрих-кода
        • Перевод кассы АТОЛ 91Ф, 91Ф lite, 92Ф в режим работы фискального регистратора
        • Перевод кассы АТОЛ с платформы 2.5 на платформу 5.0
        • Договор на техническую поддержку ККТ на 1 год
        • Услуга по обновление прошивки ККТ Атол, Connect ИТС
      • Услуги по онлайн-кассам
        • Услуги по онлайн-кассам
        • Регистрация кассы в ФНС
        • Регистрация в ФНС в комплекте с кассой под ключ
        • Замена фискального накопителя кассового аппарата с перерегистрацией
        • Снятие кассы с учета
        • Закрытие архива ФН
        • Подключение кассы к ОФД на 15 месяцев
        • Подключение кассы к ОФД на 36 месяцев
        • Установка и настройка модуля ТС ПИОТ
    • Компания
      • Компания
      • О компании
      • Новости
      • Отзывы
      • Карьера
      • Сертификаты
      • Документы
    • Блог
    • Информация
      • Информация
      • Реквизиты
      • Офисы и склады
      • Проекты
      • Вопрос ответ
    • Контакты
    +7 (495) 215-16-44
    • Телефоны
    • +7 (495) 215-16-44
    • zakaz@alster.group
    • г. Москва, Выборгская 22 стр 1
    • Пн. – Пт.: с 9:00 до 18:00
    ГлавнаяЖурналНалоги и законодательствоПени после проверки: когда инспекция может пересчитать сумму в большую сторону
    Налоги и законодательствоПрактический разбор

    Пени после проверки: когда инспекция может пересчитать сумму в большую сторону

    Суд подтвердил: налоговая вправе исправить ошибку в расчете пеней, даже если компания уже погасила долг. Разбираем, в каких случаях пересчет возможен и как бизнесу защитить свои интересы.

    24 августа 2026 Обновлено 24 августа 2026 Alster Group
    Пени после проверки: когда инспекция может пересчитать сумму в большую сторону
    Короткий ответ

    Что важно знать

    Суд подтвердил: налоговая вправе исправить ошибку в расчете пеней, даже если компания уже погасила долг. Разбираем, в каких случаях пересчет возможен и как бизнесу защитить свои интересы.

    Инспекция может пересчитать пени в большую сторону после того, как компания погасила доначисления по итогам проверки. Это законно, если первоначальный расчет был ошибочным и срок взыскания не истек. Такое решение принял суд в споре, где налоговики сначала применили не ту редакцию НК РФ.

    Что произошло

    По результатам выездной проверки организации доначислили налоги, пени и штраф. Компания оплатила всю сумму. Позже инспекция обнаружила, что при расчете пеней использовала редакцию Налогового кодекса, которая не действовала в проверяемом периоде. Правильная редакция предусматривала повышенную ставку, поэтому пени пересчитали в большую сторону. Организация не согласилась и обратилась в суд.

    Суд поддержал налоговый орган. Инспекция вправе исправить ошибку в расчете пеней до истечения срока взыскания. Тот факт, что компания уже погасила первоначальную сумму, не лишает налоговиков права на пересчет.

    Кого это касается

    Риск пересчета пеней существует для любого бизнеса, который проходил налоговую проверку и получил доначисления. Особенно внимательными стоит быть, если:

    • проверяемый период охватывает время, когда менялись правила расчета пеней;
    • инспекция допустила техническую ошибку в расчетах;
    • компания уже оплатила долг, но срок взыскания еще не истек.

    Как действовать

    1. Запросите у инспекции детальный расчет пеней.
    2. Сверьте его с собственными данными и нормами НК РФ, действовавшими в проверяемом периоде.
    3. Если ошибка очевидна и срок взыскания не истек, пени лучше уплатить добровольно — это снизит риск дополнительных санкций.
    4. При несогласии с пересчетом подайте возражения в налоговый орган, а затем — жалобу в вышестоящий орган или суд.

    Чек-лист: что сделать при пересчете пеней

    • Проверить, действовала ли примененная инспекцией редакция НК РФ в проверяемом периоде.
    • Убедиться, что срок взыскания не истек.
    • Сверить расчет пеней с датами фактической уплаты налога.
    • Запросить у инспекции пояснения и детализацию расчета.
    • При обнаружении ошибки в свою пользу — оспорить пересчет.

    Пересчет пеней после оплаты долга — нечастая, но реальная практика. Чтобы минимизировать риски, важно контролировать расчеты налогового органа и своевременно реагировать на требования.
    Подходящее оборудование
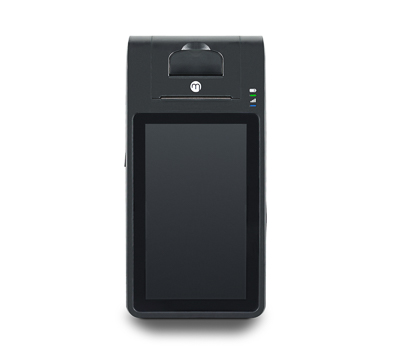
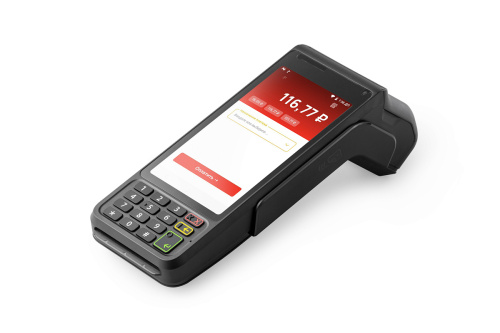
    Смарт терминалыСмарт терминал Нева-01-Ф Без ФН чёрныйПосмотреть в каталоге ↗Автономные кассыПлатёжный терминал АТОЛ PT-5 (2 SIM, 2600mAh)Посмотреть в каталоге ↗
    Документы и данные

    Первоисточники

    Юридические и отраслевые факты сверяйте с документами по ссылкам ниже.

    1. КонсультантПлюс — новости для бухгалтера↗20.08.2026 12:00:00
    Юридические сведения подтверждены редактором по первоисточникам.
    Редакция Alster Group

    Материал подготовлен для специалистов розницы. Он не заменяет индивидуальную юридическую или налоговую консультацию.

    В этом материале
    1. Что произошло
    2. Кого это касается
    3. Как действовать
    4. Чек-лист: что сделать при пересчете пеней
    Подходящее оборудование
    Смарт терминалыСмарт терминал Нева-01-Ф Без ФН чёрныйПосмотреть в каталоге ↗Автономные кассыПлатёжный терминал АТОЛ PT-5 (2 SIM, 2600mAh)Посмотреть в каталоге ↗
    Поделиться
    TelegramVK
    Продолжить чтение

    По этой теме

    Все материалы рубрики
    НДФЛ с доходов из интернета: что разъяснила ФНСAG01
    Налоги и законодательство6 ноября 2026

    НДФЛ с доходов из интернета: что разъяснила ФНС

    ФНС разъяснила: доходы от работ и услуг в интернете облагаются НДФЛ по ставке 13% или 15% независимо от налогового статуса. Для участников СВО прог…

    Читать материал ↗
    За нарушение патентных прав в фармацевтике могут ввести отдельные штрафыAG86
    Налоги и законодательство5 ноября 2026

    За нарушение патентных прав в фармацевтике могут ввести отдельные штрафы

    Разработан проект поправок в КоАП РФ: за незаконное использование фармацевтических изобретений предлагают наказывать строже, чем за другие нарушени…

    Читать материал ↗
    Новая форма 3-НДФЛ: что изменилось для предпринимателей и как подготовитьсяAG83
    Налоги и законодательство5 ноября 2026

    Новая форма 3-НДФЛ: что изменилось для предпринимателей и как подготовиться

    ФНС утвердила новую форму декларации 3-НДФЛ. Она применяется начиная с отчетности за 2026 год. Разбираем, что именно изменилось, кого это касается …

    Читать материал ↗
    Каталог
    Акции
    Бренды
    Услуги
    Блог
    Условия оплаты
    Условия доставки
    Контакты
    Магазины
    Гарантия на товар
    Документы
    Вопрос ответ
    Подписаться
    на новости и акции
    Связаться с нами
    +7 (495) 215-16-44
    +7 (495) 215-16-44
    E-mail
    zakaz@alster.group
    Адрес
    г. Москва, Выборгская 22 стр 1
    Режим работы
    Пн. – Пт.: с 9:00 до 18:00
    zakaz@alster.group
    г. Москва, Выборгская 22 стр 1
    Конфиденциальность
    Оферта
    © 2026 Alster group

    На информационном ресурсе применяются рекомендательные технологии.

    Все ресурсы сайта alstergroup.ru, включая (но не ограничиваясь) текстовую, графическую, фотографическую и видео информацию, структуру, дизайн и оформление страниц, доменное имя, фирменное наименование являются объектами авторского права и прав на интеллектуальную собственность, защищены российским законодательством и международными соглашениями об охране авторских прав. Запрещается любое использование содержания страниц и контента данного сайта на других площадках без предварительного согласия правообладателя. Запрещаются любые иные действия, в результате которых у пользователей Интернета может сложиться впечатление, что представленные материалы не имеют отношения к alstergroup.ru.

    Главная Каталог 0 Корзина 0 Избранные Кабинет